Para cancelar una factura entras al portal del SAT o a tu proveedor de certificación (PAC), eliges uno de los cuatro motivos de cancelación y envías la solicitud.
Según el tipo y el monto de la factura, se cancela al momento o tu cliente tiene 3 días hábiles para aceptarla.
Esta guía está actualizada con la Resolución Miscelánea Fiscal 2026, que cambió las reglas para el complemento de pagos y las facturas de combustibles. Si en lugar de cancelar te llegó una solicitud de cancelación, ve a la sección Si te llegó una solicitud de cancelación.
Averigua qué aplica a tu factura
Responde unas preguntas sobre tu factura y te decimos si se cancela al momento, si tu cliente tiene que aceptarla o si ya pasó el plazo.
Herramienta · Reglas vigentes RMF 2026
Cargando la herramienta…
Cómo cancelar una factura en el SAT paso a paso
La cancelación se hace en el servicio Cancela y recupera tus facturas del portal del SAT o desde el sistema de tu PAC. El proceso es el mismo para cualquier versión de CFDI (3.3 o 4.0).
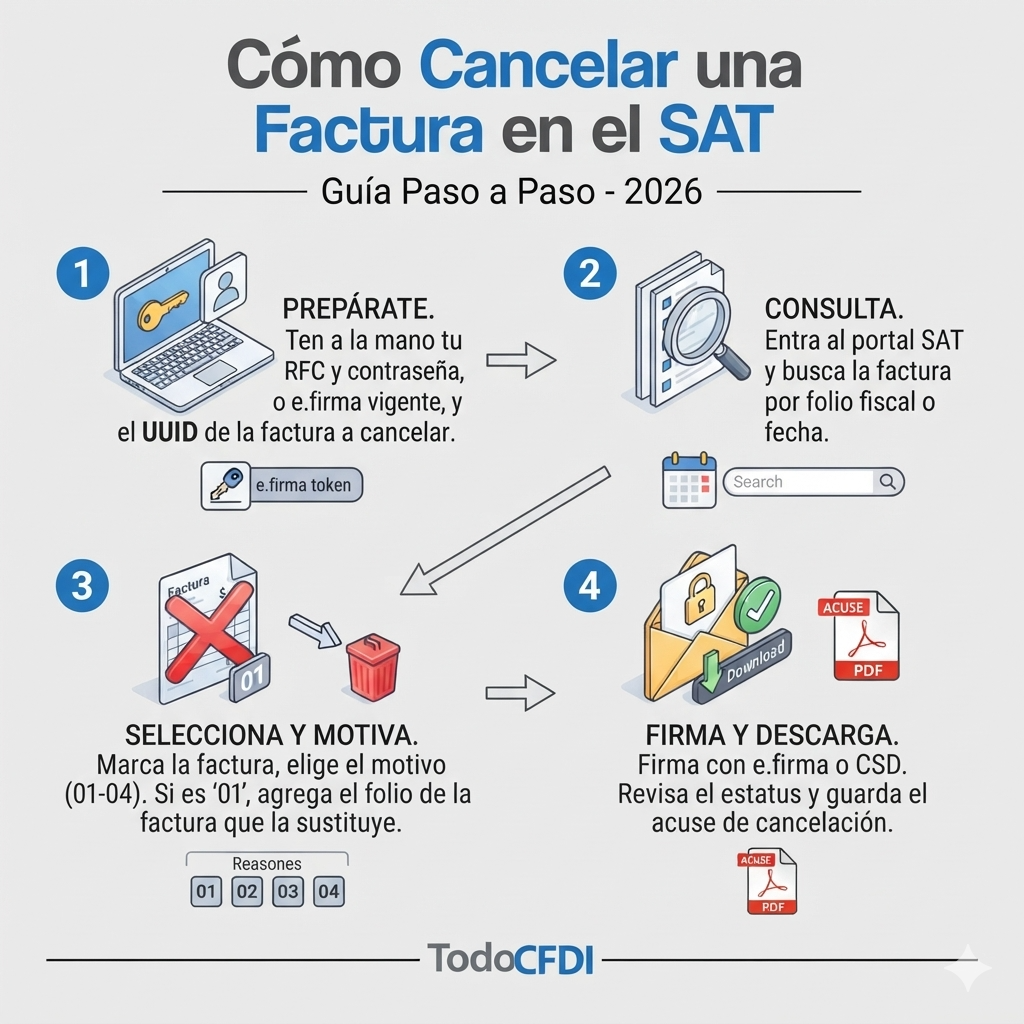
Antes de empezar
- Tu RFC y contraseña, o tu e.firma vigente, para entrar al portal.
- Tu e.firma (persona física) o tu certificado de sello digital para firmar la solicitud.
- El folio fiscal (UUID) de la factura que vas a Cancelar Factura SAT
- Si la operación sigue en pie, la factura que la sustituye ya emitida (ver más abajo).
Pasos en el portal del SAT
- Entra a Cancela y recupera tus facturas con tu RFC y contraseña o con tu e.firma.
- Elige Consultar facturas emitidas y busca la factura por folio fiscal o por rango de fechas.
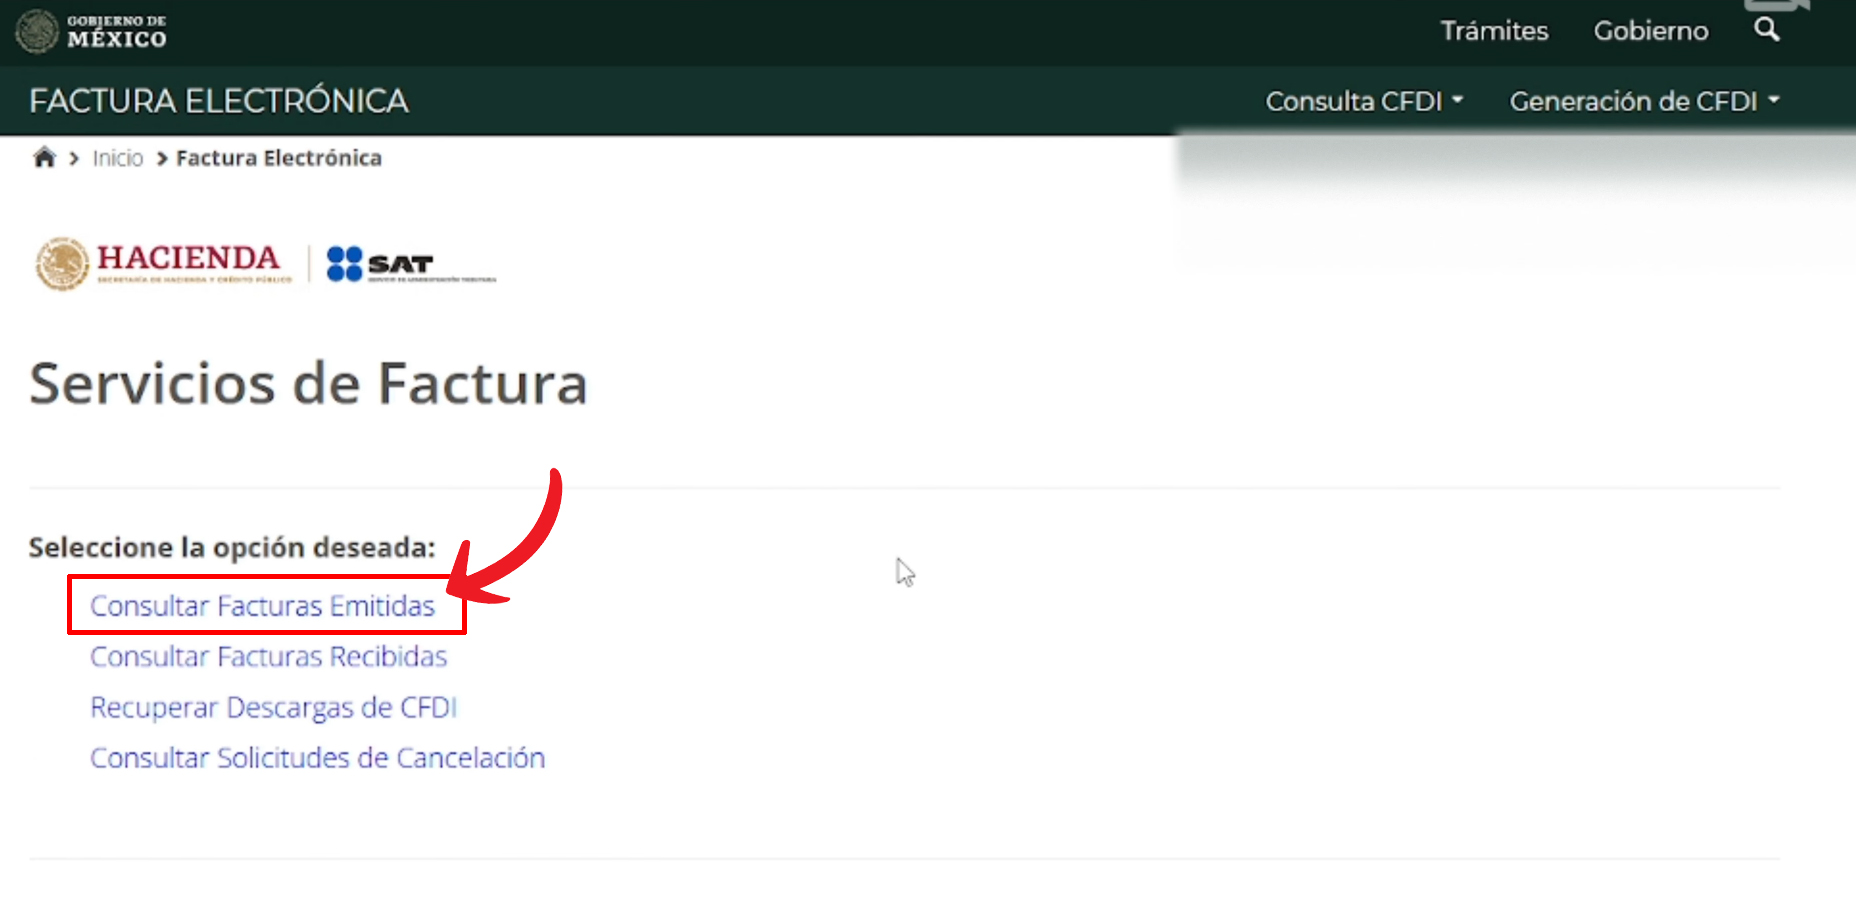
- Marca la factura y selecciona Cancelar seleccionados.
- Elige el motivo de cancelación (01, 02, 03 o 04). Si eliges 01, captura el folio fiscal de la factura que la sustituye.
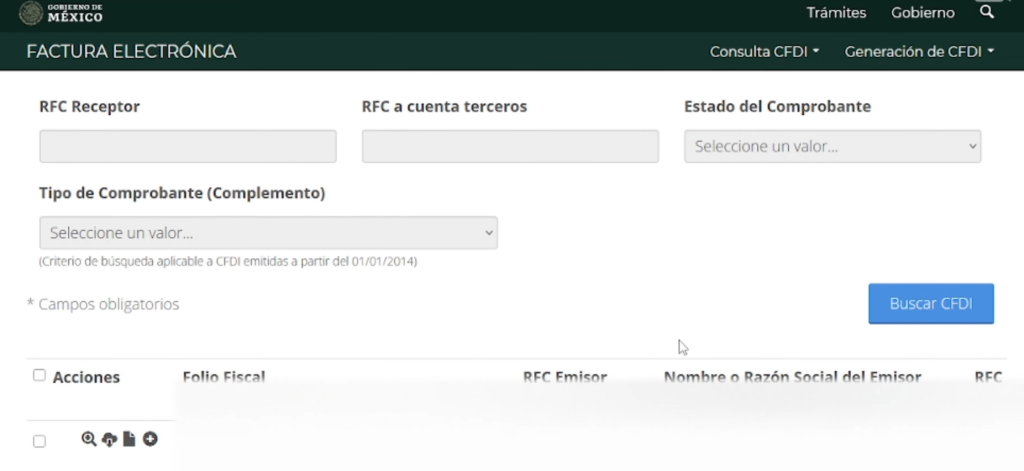
- Firma la solicitud con tu e.firma o certificado de sello digital y envíala.
- Revisa el estatus: si la factura no requiere aceptación, aparece como cancelada al momento; si la requiere, queda en proceso hasta que tu cliente responda.
- Descarga y guarda el acuse de cancelación.
Si la operación sigue en pie: sustituye primero
Cuando la factura tiene un error pero la venta sí se hizo, el orden importa. Primero emites la nueva y después cancelas la anterior:
- Emite la factura correcta y, en CFDI relacionados, usa el tipo de relación 04 Sustitución de los CFDI previos con el folio fiscal de la factura con error.
- Solicita la cancelación de la factura con error con el motivo 01 e indica el folio fiscal de la nueva.
Al relacionarla, la factura original aparece como “No cancelable”. Es normal: el vínculo se rompe al enviar la solicitud con motivo 01 y la factura vuelve a ser cancelable.
Qué motivo de cancelación elegir
Desde 2022, toda solicitud de cancelación debe indicar uno de estos cuatro motivos, sin importar la versión de la factura.
| Clave | Motivo | Cuándo usarlo | Ejemplo |
|---|---|---|---|
| 01 | Comprobante emitido con errores con relación | La factura tiene un error y la operación sigue en pie. Requiere emitir antes la factura que la sustituye. | Facturaste con la clave de producto equivocada. |
| 02 | Comprobante emitido con errores sin relación | La factura tiene un error y no necesitas relacionarla con otra. | La emitiste al RFC de otro cliente. Cancelas y después emites la correcta. |
| 03 | No se llevó a cabo la operación | La venta o el servicio nunca se concretó. | Facturaste un presupuesto que el cliente no aprobó. |
| 04 | Operación nominativa relacionada en una factura global | Un cliente pidió factura de una compra que ya incluiste en la factura global. | Cancelas la global, la emites de nuevo sin esa venta y emites la factura al cliente. |
Si intentas cancelar con motivo 01 y el sistema marca error, el SAT indica que puedes usar el motivo 02 para cancelar los comprobantes relacionados y después emitir la sustituta.
Cuándo necesitas que tu cliente acepte la cancelación
La regla general es que el receptor debe aceptar la cancelación. La regla 2.7.1.35 de la RMF 2026 enumera los casos en que no hace falta y la factura se cancela en cuanto envías la solicitud:
- Facturas con monto total de hasta $1,000.00.
- Nómina.
- Egreso (notas de crédito, devoluciones, descuentos).
- Traslado.
- Retenciones e información de pagos.
- Facturas globales por operaciones con el público en general.
- Facturas emitidas a residentes en el extranjero.
- Facturas de ingreso emitidas a contribuyentes del RIF.
- Facturas emitidas en Mis cuentas.
- Facturas canceladas dentro de las 24 horas siguientes a su emisión.
- Facturas emitidas por el adquirente a productores del sector primario.
- Facturas emitidas por integrantes del sistema financiero.
- Facturas emitidas por la Federación por derechos, productos y aprovechamientos.
Si tu factura no está en la lista, por ejemplo una factura de ingreso de más de $1,000 a un cliente nacional, tu cliente tiene que aceptarla.
Qué cambió en 2026
La RMF 2026, publicada el 28 de diciembre de 2025, agregó tres excepciones:
- Complemento de pagos (REP): ya no entra en la excepción de $1,000. Todo CFDI con complemento para recepción de pagos requiere aceptación del receptor, aunque sea por un monto menor.
- Hidrocarburos y petrolíferos: las facturas con el complemento para gasolina y diésel requieren aceptación expresa, sin importar el monto ni si son de egreso. Si el receptor no responde, la factura no se cancela.
- Carta Porte con combustible: el CFDI de traslado que ampara gasolina o diésel se cancela sin aceptación solo antes de que inicie el traslado (regla 2.7.7.1.6).
La regla de hidrocarburos aplica a partir de que el complemento es obligatorio: 30 días naturales después de que el SAT publica su documentación técnica.
Hasta cuándo puedes cancelar una factura
Una factura se puede cancelar, a más tardar, en el mes en que vence la declaración anual del ejercicio en que se emitió (artículo 29-A del Código Fiscal de la Federación).
| Quién emite | Facturas emitidas en 2026 | Fecha límite |
|---|---|---|
| Persona moral | Enero a diciembre de 2026 | 31 de marzo de 2027 |
| Persona física | Enero a diciembre de 2026 | 30 de abril de 2027 |
Una factura de enero y una de diciembre del mismo año tienen la misma fecha límite. Por eso conviene revisar tus facturas cada mes y no esperar a la declaración anual.
Multa por cancelar fuera de plazo
No cancelar una factura de ingresos emitida por error, o cancelarla después del plazo, es una infracción (artículo 81, fracción XLVI del CFF). La multa es de 5% a 10% del monto de cada factura (artículo 82, fracción XLII). En una factura de $50,000, eso significa entre $2,500 y $5,000.
Si ya pasó el plazo, revísalo con tu contador antes de enviar la solicitud. En algunos casos conviene corregir la operación con un CFDI de egreso en lugar de cancelar.
Si te llegó una solicitud de cancelación
Tienes 3 días hábiles desde que recibes la solicitud para aceptarla o rechazarla. El aviso llega como mensaje de interés a tu Buzón Tributario, así que revisa tu buzón y los correos que tengas registrados como medio de contacto.
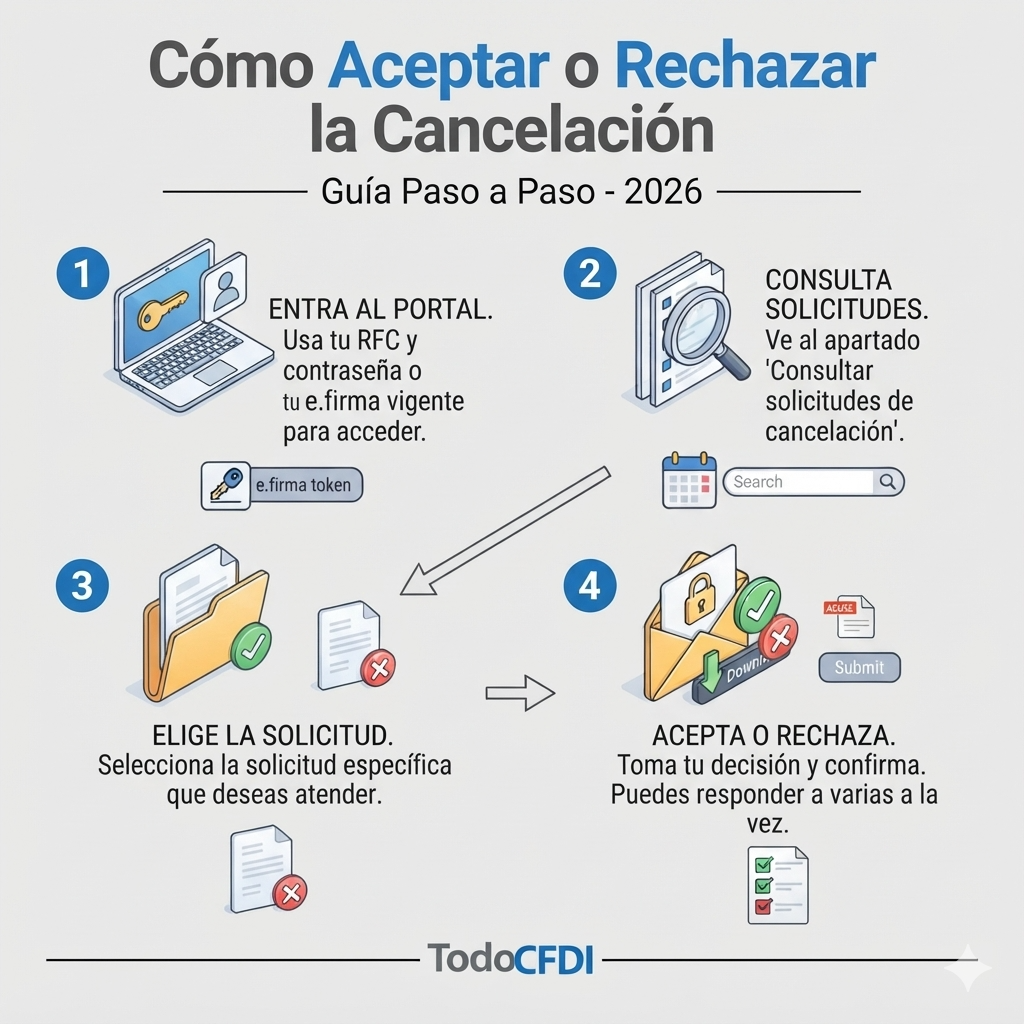
Cómo aceptar o rechazar la cancelación
- Entra a Cancela y recupera tus facturas con tu RFC y contraseña o tu e.firma.
- Selecciona Consultar solicitudes de cancelación.
- Elige la solicitud que quieres atender.
- Acéptala o recházala. Puedes responder una por una o varias a la vez.
También puedes responder desde el sistema de tu PAC, si lo ofrece.
Qué revisar antes de aceptar
- ¿La factura estaba mal o la operación no se hizo? Si es así, lo correcto es aceptar.
- ¿La operación sí existe? Pide al emisor la factura que la sustituye antes de aceptar. Si aceptas sin tenerla, te quedas sin comprobante de un gasto real.
- ¿Ya la usaste en una declaración? Si la dedujiste o acreditaste su IVA, al cancelarse puedes necesitar una declaración complementaria. Revísalo con tu contador.
Qué pasa si no respondes
Depende de si es la primera solicitud o una posterior:
| Situación | Si no respondes en 3 días hábiles |
|---|---|
| Primera solicitud de cancelación | Se considera aceptada y la factura se cancela. |
| Rechazaste la primera y el emisor vuelve a solicitarla | No se cancela. La factura queda en “Plazo vencido” y sigue vigente hasta que la aceptes. |
| Factura con complemento de hidrocarburos | No se cancela. Solo cuenta la aceptación expresa. |
Por eso no responder no es una opción segura: en la primera solicitud, el silencio cancela tu factura.
Si rechazas la cancelación
Rechaza solo si la factura es correcta y la operación existe. Habla con el emisor para entender el motivo; muchas veces es un error que se resuelve con una factura sustituta.
Si hay un desacuerdo que no se resuelve, el SAT ofrece el servicio de Conciliación de factura, donde el emisor puede pedir que aceptes una cancelación procedente y tú puedes reportar una cancelación que no reconoces.
Estatus de una factura en cancelación
Al consultar una factura en el portal verás su estatus y si se puede cancelar. Estos son los que usa el esquema de cancelación 2026 del SAT:
| Estatus | Qué significa | Qué hacer |
|---|---|---|
| Cancelable sin aceptación | La factura está en uno de los supuestos de excepción. | Envía la solicitud; se cancela al momento. |
| Cancelable con aceptación | Tu cliente debe aceptar la cancelación. | Avísale antes de enviar la solicitud. |
| No cancelable | La factura tiene al menos un documento relacionado vigente. | Cancela primero los documentos relacionados, como el complemento de pago o la nota de crédito. |
| En espera de aceptación | Enviaste la solicitud y el receptor no ha respondido. | Espera hasta 3 días hábiles. |
| Cancelado con aceptación | El receptor aceptó. | Descarga el acuse. |
| Cancelado plazo vencido | El receptor no respondió la primera solicitud en 3 días hábiles. | Descarga el acuse. |
| Solicitud rechazada | El receptor rechazó la cancelación. La factura sigue vigente. | Habla con tu cliente o usa Conciliación de factura. |
Una factura de pago en parcialidades (PPD) con complemento de pago es el caso más común de “No cancelable”: mientras el complemento esté vigente, la factura original no se puede cancelar. Recuerda que desde 2026 cancelar el complemento de pago también requiere que tu cliente acepte.
No confundas “Cancelado plazo vencido” con “Plazo vencido”. El segundo aparece cuando el receptor ya rechazó una solicitud y no respondió la siguiente: la factura sigue vigente.
Preguntas frecuentes
¿Puedo cancelar una factura del año pasado?
Sí, hasta el mes en que vence tu declaración anual de ese año: 31 de marzo si eres persona moral y 30 de abril si eres persona física. Después de esa fecha, la cancelación es extemporánea y puede generar multa.
¿Puedo cancelar una factura y volver a emitirla?
Sí. Si la operación existe, emite primero la nueva factura con relación 04 y después cancela la anterior con motivo 01. Si la factura iba a otro cliente, cancela con motivo 02 y emite la correcta.
¿Cómo cancelo una factura que ya tiene complemento de pago?
La factura aparecerá como “No cancelable” mientras el complemento de pago siga vigente. Primero cancela el complemento, que desde 2026 requiere la aceptación de tu cliente, y después la factura.
¿Mi cliente puede negarse a aceptar la cancelación?
Sí, puede rechazarla dentro de los 3 días hábiles. Si consideras que la cancelación procede, habla con tu cliente o usa el servicio de Conciliación de factura del SAT.
¿Cancelar una factura cancela los impuestos que ya pagué?
No de forma automática. Si ya declaraste ese ingreso, puede que necesites presentar una declaración complementaria para reflejar la cancelación. Revísalo con tu contador.
Fuentes
- SAT: Proceso de cancelación de factura
- SAT: Acepta o rechaza solicitudes de cancelación
- SAT: Preguntas frecuentes y escenarios de cancelación 2026
- SAT: Esquema de cancelación de CFDI 2026
- SAT: Conciliación de factura
- Resolución Miscelánea Fiscal para 2026, DOF 28 de diciembre de 2025
- Código Fiscal de la Federación
Última actualización: 11 de octubre de 2026.