Complemento de pago: qué es el CFDI de recepción de pagos y cómo se emite
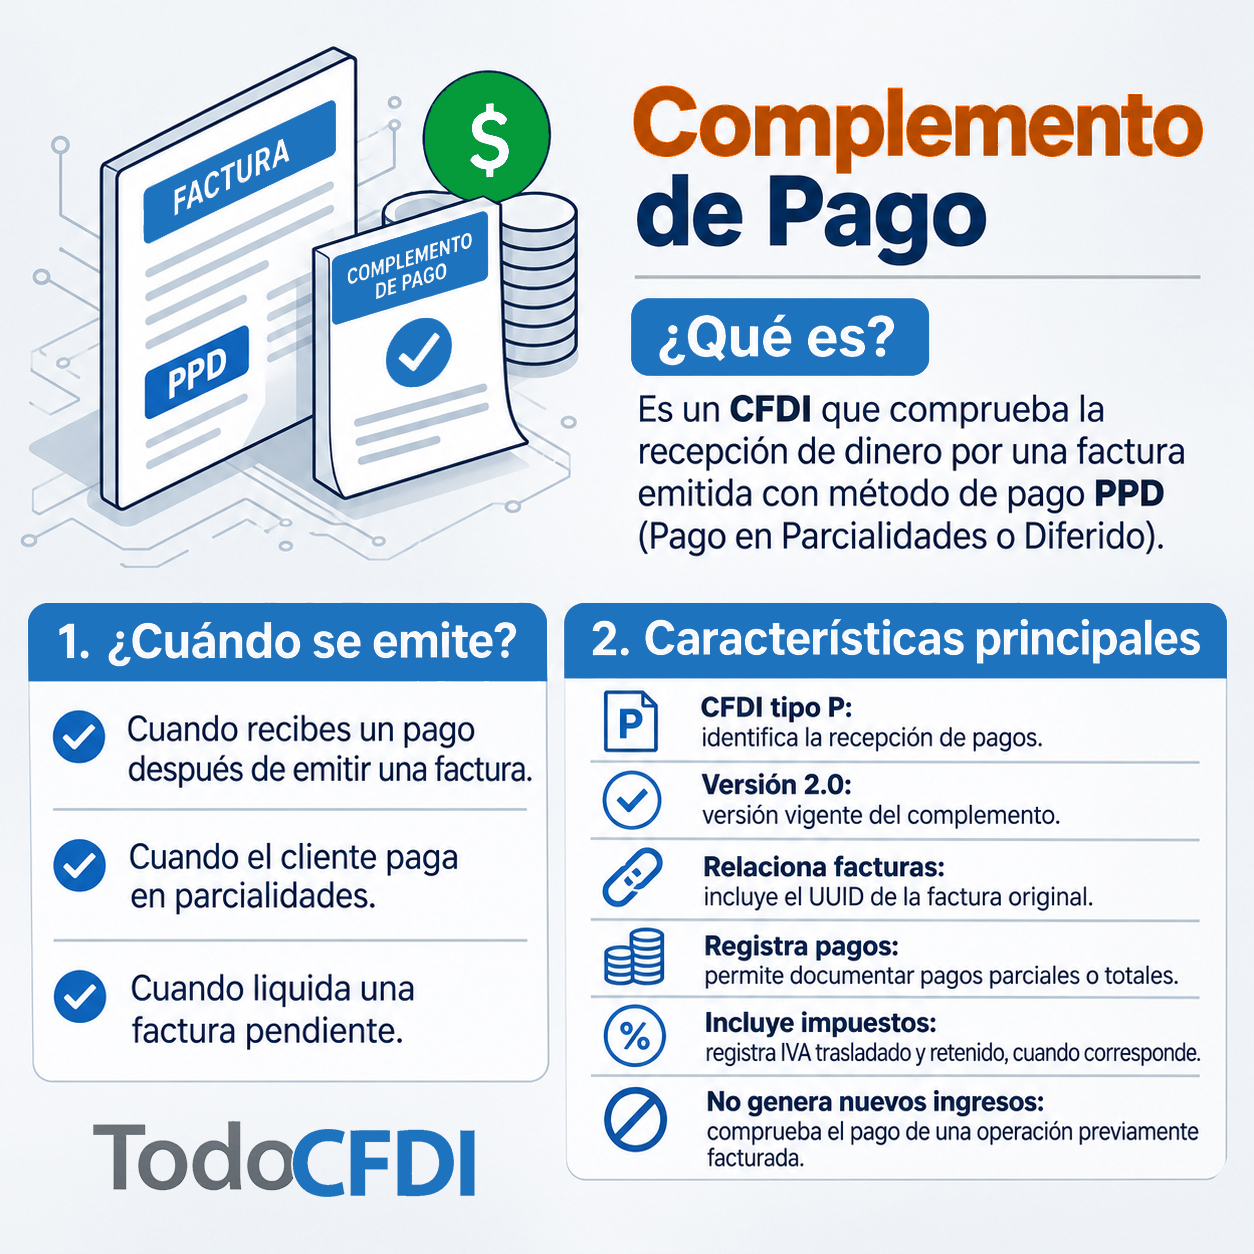
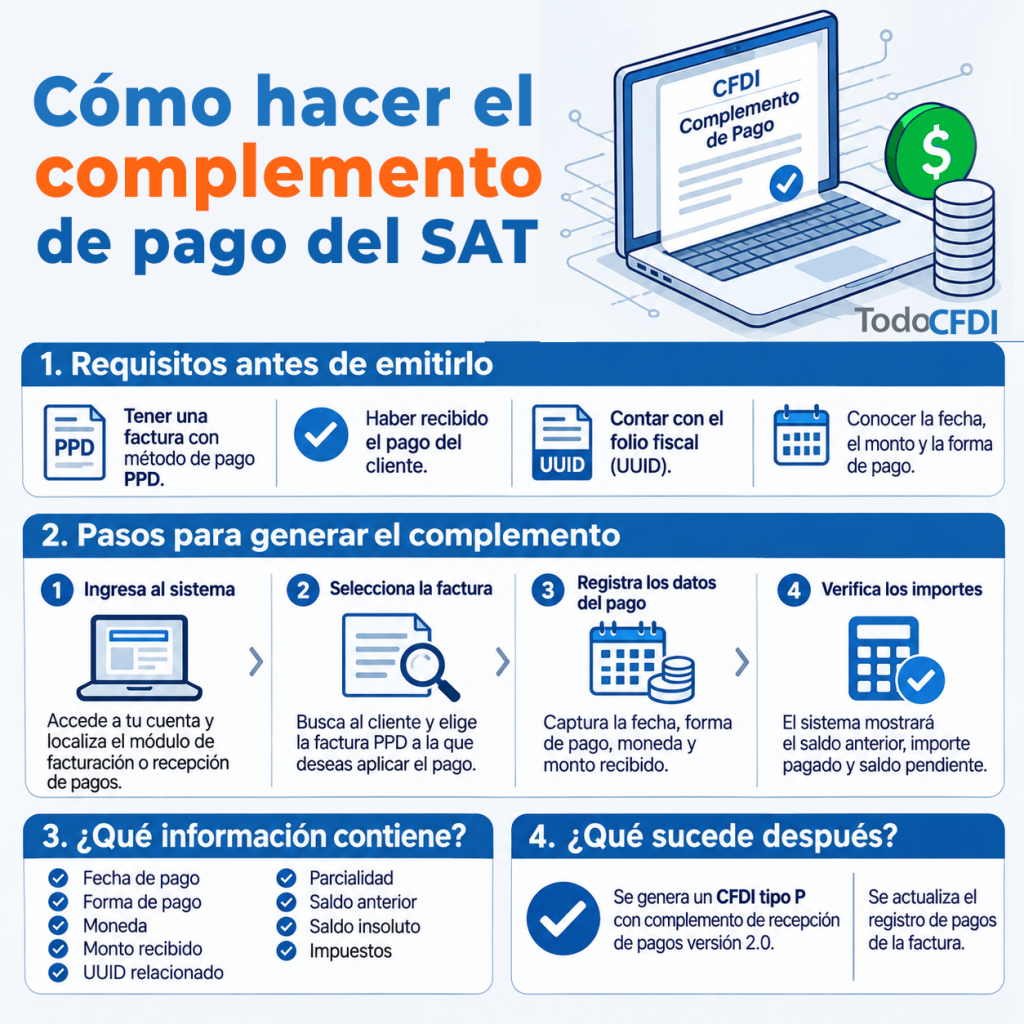
El complemento de pago es un CFDI tipo «P» (Pago) que se emite cada vez que cobras una factura que emitiste con método de pago PPD (pago en parcialidades o diferido). Su función es avisarle al SAT cuándo, cuánto y cómo te pagaron, porque en ese momento se causa el IVA para ti y se vuelve acreditable para tu cliente.
Se le dice «complemento de pago», pero el nombre correcto es CFDI con complemento para recepción de pagos. También se le llama Recibo Electrónico de Pago (REP). No es un documento aparte: es un CFDI completo, timbrado por un PAC, que lleva dentro el complemento «Pagos» versión 2.0.
No lo confundas con la «recepción de CFDI», que es otra cosa: el proceso de recibir, validar y guardar las facturas que te mandan tus proveedores. El CFDI de recepción de pagos lo emites tú cuando un cliente te paga.
En resumen:
- Se emite solo si la factura original es PPD y solo cuando el dinero ya se recibió.
- Plazo: a más tardar el día 5 natural del mes siguiente al pago.
- No se emite si la factura se pagó al momento (PUE).
Ficha rápida del complemento de pago
| Dato | Valor vigente en 2026 |
|---|---|
| Nombre oficial | CFDI con complemento para recepción de pagos |
| Otros nombres | Complemento de pago, REP, recibo electrónico de pago, factura de pago |
| Tipo de comprobante | P – Pago |
| Versión | Pagos 2.0 (revisión B desde el 15 de enero de 2024), sobre CFDI 4.0 |
| Obligatorio desde | 1 de septiembre de 2018 (versión 1.0); la versión 2.0 es obligatoria desde el 1 de abril de 2023 |
| Lo genera | Una factura de ingreso con método de pago PPD |
| Uso de CFDI | CP01 – Pagos |
| Plazo | Día 5 natural del mes siguiente al pago |
| ¿Cuántos? | Uno por cada pago, o uno por todos los pagos del mes de un mismo cliente |
| Fundamento | Arts. 29 y 29-A del CFF; regla 2.7.1.32 de la RMF 2026 |
Cuándo se hace un complemento de pago
La respuesta depende del método de pago que pusiste en la factura original. Si no recibiste el pago completo al momento de facturar, la factura va como PPD con forma de pago «99 – Por definir», y cada cobro posterior lleva su complemento.
| Situación al facturar | Método en la factura | Forma de pago en la factura | ¿Complemento de pago? |
|---|---|---|---|
| El cliente ya pagó todo | PUE | La real (03, 04, 28…) | No |
| Pagará después, en una sola exhibición | PPD | 99 – Por definir | Sí, uno al recibir el pago |
| Pagará en parcialidades | PPD | 99 – Por definir | Sí, uno por cada parcialidad (o uno al mes que las agrupe) |
| Un solo pago liquida varias facturas PPD del mismo cliente | PPD | 99 – Por definir | Sí, un complemento que relaciona todas las facturas |
| Venta a crédito que el cliente paga antes de que termine el mes | PUE (facilidad de la RMF) | La real | No, siempre que el pago llegue dentro del mes |
Ojo con la facilidad de PUE: la regla 2.7.1.39 de la RMF permite facturar como PUE una operación que todavía no te pagan, siempre que el pago total llegue a más tardar el último día del mes en que emitiste la factura. Si el pago no llega en ese plazo, la factura queda mal emitida y hay que sustituirla por una PPD.
Cuándo no aplica
- Facturas PUE pagadas al momento.
- Anticipos: se documentan con un CFDI de ingreso por el anticipo y después un CFDI de egreso al aplicarlo, no con complemento de pago.
- Nómina: el recibo de nómina ya documenta el pago.
- CFDI de egreso y de traslado: nunca llevan complemento de pago.
- Pagos sin factura previa: el complemento siempre se relaciona con un CFDI de ingreso PPD ya timbrado. Si no existe esa factura, no hay nada que complementar.
Plazo para emitir el complemento de pago
El CFDI de recepción de pagos se emite a más tardar el día 5 natural del mes siguiente a aquel en que recibiste el pago (regla 2.7.1.32 de la RMF 2026).
| Pago recibido | Fecha límite del complemento |
|---|---|
| 20 de noviembre de 2026 | 5 de diciembre de 2026 (sábado) |
| 31 de diciembre de 2026 | 5 de enero de 2027 |
| 3 de enero de 2027 | 5 de febrero de 2027 |
Tres detalles que generan confusión:
- Son días naturales, no hábiles. Si el día 5 cae en sábado o domingo, no cuentes con que se recorra; emítelo antes.
- El plazo anterior era de 10 días. Muchos artículos y sistemas viejos todavía dicen «10 días naturales»; ese plazo dejó de aplicar con la RMF 2022.
- Puedes emitirlo el mismo día del pago. El día 5 es el límite, no la fecha obligatoria. Emitirlo pronto evita que tu cliente no pueda acreditar el IVA en su declaración del mes.
Cómo funciona el complemento de pago, paso a paso
El complemento no sustituye a la factura: la acompaña. Una venta a crédito produce siempre dos o más CFDI: la factura de ingreso PPD por el total y un CFDI de pago por cada cobro.
- Emites la factura de ingreso por el total de la operación, con método PPD y forma de pago 99.
- Recibes el pago (todo o una parte). Confirma la fecha real en que el dinero llegó a tu cuenta.
- Emites el CFDI tipo P y lo relacionas con el folio fiscal (UUID) de la factura. Ahí registras fecha, forma de pago, monto, saldo anterior, monto pagado, saldo pendiente y el IVA que corresponde a ese pago.
- Repites el paso 3 con cada pago hasta que el saldo insoluto llegue a cero.
Ejemplo: factura pagada en dos parcialidades
Un despacho factura un servicio el 10 de octubre de 2026 por $100,000 + IVA = $116,000, como PPD. El cliente paga en dos partes.
| Concepto | Complemento 1 | Complemento 2 |
|---|---|---|
| Fecha de pago (FechaPago) | 30 oct 2026 | 15 nov 2026 |
| Forma de pago | 03 – Transferencia | 03 – Transferencia |
| Número de parcialidad | 1 | 2 |
| Saldo anterior (ImpSaldoAnt) | $116,000 | $58,000 |
| Importe pagado (ImpPagado) | $58,000 | $58,000 |
| Saldo insoluto (ImpSaldoInsoluto) | $58,000 | $0 |
| Base de IVA del pago | $50,000 | $50,000 |
| IVA trasladado del pago | $8,000 | $8,000 |
| Fecha límite para emitirlo | 5 nov 2026 | 5 dic 2026 |
El IVA se causa en proporción a lo cobrado: si cobras la mitad de la factura, causas la mitad del IVA ese mes. Por eso el complemento 2.0 desglosa la base y el impuesto de cada pago, y el despacho declara $8,000 de IVA en octubre y $8,000 en noviembre.
Llenado del CFDI de recepción de pagos 2.0
Un CFDI de pago tiene dos partes: el comprobante, que va prácticamente en ceros, y el complemento «Pagos», donde está toda la información del cobro. Tu sistema de facturación llena casi todo; lo que sigue sirve para revisar que lo haga bien.
1. Datos del comprobante (CFDI 4.0)
| Campo | Valor |
|---|---|
| TipoDeComprobante | P |
| SubTotal y Total | 0 |
| Moneda | XXX (no MXN) |
| Exportacion | 01 – No aplica |
| FormaPago, MetodoPago, CondicionesDePago, Descuento | No se registran |
| Receptor | RFC, nombre, código postal y régimen fiscal del cliente, igual que en su constancia |
| UsoCFDI | CP01 – Pagos (no P01 ni el uso de la factura original) |
| Concepto: ClaveProdServ | 84111506 – Servicios de facturación |
| Concepto: Cantidad / ClaveUnidad | 1 / ACT – Actividad |
| Concepto: Descripción | Pago |
| Concepto: ValorUnitario e Importe | 0 |
| Concepto: ObjetoImp | 01 – No objeto de impuesto |
| CfdiRelacionados | Solo si sustituyes un complemento con error (tipo de relación 04) |
2. Nodo Pago (uno por cada pago recibido)
| Campo | Qué va |
|---|---|
| FechaPago | Fecha y hora en que recibiste el dinero, no la de emisión |
| FormaDePagoP | La forma real: 01 efectivo, 02 cheque, 03 transferencia, 04 tarjeta de crédito… Nunca 99 |
| MonedaP y TipoCambioP | Moneda del pago; si es MXN, el tipo de cambio es 1 |
| Monto | Importe total recibido en ese pago |
| Datos bancarios (NumOperacion, cuentas, RFC de bancos) | Opcionales; úsalos si tu cliente o tu control interno los piden |
3. Documento relacionado (una entrada por cada factura que paga ese dinero)
| Campo | Qué va |
|---|---|
| IdDocumento | UUID de la factura PPD |
| Serie y Folio | Los de la factura, si los tiene |
| MonedaDR y EquivalenciaDR | Moneda de la factura; la equivalencia es 1 si coincide con la del pago |
| NumParcialidad | 1, 2, 3… consecutivos por factura |
| ImpSaldoAnt, ImpPagado, ImpSaldoInsoluto | Saldo antes del pago, lo que se abona y lo que queda |
| ObjetoImpDR | 02 si la factura tenía impuestos; 01 si no |
| ImpuestosDR | Base, tasa e importe de IVA (y retenciones) proporcionales a lo pagado |
4. Nodo Totales
Resume, siempre en pesos, el monto total de los pagos del CFDI y los totales de IVA trasladado y retenciones por tasa. El PAC rechaza el timbrado si estos importes no cuadran con el detalle, aunque sea por un centavo.
Otros casos frecuentes
Un pago que liquida varias facturas
Tu cliente te transfiere $34,800 el 12 de noviembre para cubrir tres facturas PPD de $11,600 cada una. Emites un solo CFDI de pago con un nodo Pago por $34,800 y tres documentos relacionados, uno por factura, cada uno con saldo anterior $11,600, pagado $11,600 y saldo insoluto $0.
Solo puedes agrupar facturas del mismo receptor. Si el dinero no alcanza para todas, aplica el pago a las facturas que tu cliente indique; si no indica, la guía del SAT dice que se aplica a las más antiguas.
Varios pagos en el mes
Si un cliente te paga cinco veces en noviembre, puedes emitir cinco complementos o uno solo en diciembre (antes del día 5) con cinco nodos Pago. El segundo método ahorra timbres; el primero le da a tu cliente su comprobante más rápido.
Factura en dólares
- Pago en dólares: MonedaP = USD, TipoCambioP = tipo de cambio del día del pago, EquivalenciaDR = 1.
- Pago en pesos de una factura en dólares: MonedaP = MXN, TipoCambioP = 1, y EquivalenciaDR expresa cuántos dólares equivale cada peso recibido. Con un tipo de cambio de 18.50, la equivalencia es aproximadamente 0.054054.
En ambos casos el nodo Totales se expresa en pesos.
Errores comunes (incluidos algunos que siguen circulando en internet)
| Error | Lo correcto |
|---|---|
| Usar uso de CFDI «P01 – Por definir» | P01 desapareció con CFDI 4.0; el uso es CP01 – Pagos |
| Pensar que hay 10 días para emitirlo | Desde 2022 el plazo es el día 5 natural del mes siguiente |
| Decir que el complemento no desglosa impuestos | Eso era en la versión 1.0; la 2.0 desglosa base e IVA de cada pago |
| Registrar la fecha de emisión como fecha de pago | FechaPago es el día en que llegó el dinero |
| Emitirlo antes de cobrar | Solo se emite cuando el pago ya ocurrió |
| Poner forma de pago 99 en el complemento | 99 solo va en la factura PPD; en el pago va la forma real |
| Emitir complemento a una factura PUE | No procede; si la factura debió ser PPD, hay que sustituirla |
| Saltarse o repetir números de parcialidad | NumParcialidad es consecutivo por factura |
| Diferencias de centavos en Totales | Deja que el sistema calcule la proporción del IVA y no redondees a mano |
Cómo cancelar un complemento de pago
Un complemento de pago con errores solo se cancela si lo sustituyes por otro correcto. Desde el 1 de enero de 2026, además, ya no se cancela de forma directa: necesita la aceptación de tu cliente.
- Emite el complemento correcto y relaciónalo con el UUID del erróneo usando el tipo de relación 04 – Sustitución de los CFDI previos.
- Solicita la cancelación del complemento erróneo con el motivo 01 – Comprobante emitido con errores con relación, e indica el UUID del nuevo como folio sustituto.
- Espera la respuesta del cliente. El SAT le avisa por buzón tributario; tiene 3 días hábiles para aceptar o rechazar. Si no responde, la cancelación se da por aceptada.
Antes de 2026, los complementos de pago entraban en la facilidad para cancelar sin aceptación los CFDI de hasta $1,000. La RMF 2026 los excluyó expresamente de esa facilidad, así que conviene avisarle a tu cliente antes de solicitar la cancelación.
Dos reglas más:
- No puedes cancelar la factura PPD mientras tenga complementos de pago vigentes relacionados. Primero se cancelan los complementos.
- Si la factura original estaba mal (por ejemplo, un RFC equivocado), al sustituirla también tienes que reemitir sus complementos relacionados con la factura nueva.
Más detalle en nuestra guía para cancelar una factura ante el SAT.
Qué pasa si no emites el complemento de pago
No emitirlo se trata igual que no expedir un comprobante fiscal, y el problema afecta a los dos lados de la operación.
- Para ti (emisor): multa por no expedir CFDI, prevista en los artículos 83, fracción VII, y 84, fracción IV, del CFF, por cada comprobante omitido. Además, el SAT ve tus facturas PPD con saldo pendiente mientras el IVA que declaras dice que ya cobraste, una diferencia que suele detonar cartas invitación.
- Para tu cliente (receptor): sin complemento no tiene cómo comprobar que pagó, así que el IVA de esa factura no es acreditable. Si tributa en flujo de efectivo, como una persona física con actividad empresarial o en RESICO, tampoco puede deducir el gasto.
Por eso muchas empresas retienen pagos futuros o se niegan a seguir comprando a proveedores que no emiten sus complementos a tiempo.
Preguntas frecuentes sobre el complemento de pago
¿Qué uso de CFDI lleva el complemento de pago?
CP01 – Pagos. El uso real (gastos en general, adquisición de mercancías, etc.) ya quedó en la factura original.
¿Quién emite el complemento de pago, el que paga o el que cobra?
El que cobra: el mismo contribuyente que emitió la factura PPD. Tu cliente solo lo recibe.
¿Qué fecha de pago pongo si me pagaron en fin de semana?
La fecha en que el dinero quedó disponible en tu cuenta. Si te transfirieron el sábado y se reflejó el lunes, va el lunes.
¿Un complemento puede incluir facturas de clientes distintos?
No. Un CFDI de pago tiene un solo receptor, así que solo agrupa facturas de ese cliente.
¿Se desglosa el IVA en el complemento de pago?
Sí. En la versión 2.0, cada documento relacionado lleva la base y el IVA proporcionales a lo pagado, y el nodo Totales los suma.
Emití la factura como PUE y no me pagaron, ¿hago complemento?
No. Lo correcto es sustituir la factura por una PPD con forma de pago 99 y emitir el complemento cuando te paguen.
Si me pagaron por transferencia (SPEI), ¿tengo que poner los datos bancarios?
No. El SAT aclara que en pagos por transferencia electrónica no es necesario registrar número de operación, cuentas ni banco. Son campos opcionales.
¿Aplica para honorarios o personas físicas?
Sí, aplica igual para personas físicas y morales. Si facturaste tus honorarios como PPD porque te pagan después, emites el complemento cuando cobres; si te pagaron al facturar, la factura va como PUE y no hay complemento.
¿Puedo hacer el complemento de pago en el portal del SAT?
Sí, el servicio gratuito de facturación del SAT permite emitir CFDI de pago. Si emites varios al mes, un sistema que relacione las facturas y calcule saldos e IVA solo, como Factura-e, reduce errores.
¿El complemento de pago es un ingreso adicional?
No. Solo documenta el cobro de un ingreso que ya facturaste; por eso su total es cero.
Fuentes
- SAT – Comprobante de recepción de pagos (guía de llenado, catálogos y preguntas frecuentes)
- ContadorMx – Cancelación de CFDI con complemento de pago en 2026
- ContadorMx – IV modificación a la RMF 2026 (publicada el 30 de octubre de 2026; no toca el complemento de pagos)
- Siempre al Día – Complemento de pago CFDI 2026
- El Contribuyente – Plazo de 5 días desde la RMF 2022