¿Qué es el IVA Retenido?
[toc]
El IVA retenido es una cantidad que el receptor de un servicio descuenta del pago al prestador y entera al SAT en su nombre. En lugar de que el prestador cobre el IVA completo y lo declare, tú —como contratante— retenes esa parte y la pagas directamente al fisco.
Esta retención existe porque el SAT busca garantizar el cobro del impuesto desde el origen de la transacción, reduciendo el riesgo de que el IVA trasladado nunca llegue a las arcas públicas. La base legal está en el artículo 1-A de la Ley del IVA, que establece quiénes están obligados a retener y en qué porcentajes.
¿Quiénes están obligados a retener IVA?
No todas las empresas o personas están obligadas a retener. La ley define dos grupos principales:
1. Personas morales (empresas): deben retener IVA cuando reciben servicios de personas físicas, incluyendo honorarios profesionales, servicios de comisión, arrendamiento de inmuebles y servicios de autotransporte terrestre prestados por personas físicas.
2. Personas físicas con actividad empresarial: aquellas que tributan en el régimen de actividades empresariales y profesionales también pueden estar obligadas a retener cuando contratan a otras personas físicas.
Si eres persona física con ingresos solo por honorarios, generalmente no tienes obligación de retener. Quien te contrata es quien retiene sobre tus facturas.
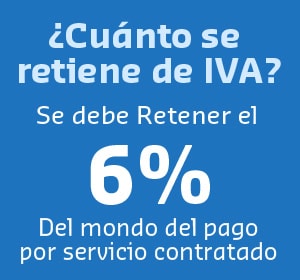
El Impuesto al Valor Agregado retenido equivale al 6% de monto total y abarca todos los tipos de servicios proporcionados por terceros, estén o no bajo la condición de un contrato de trabajo.
Debes considerar que también es aplicable a los servicios profesionales realizados por personas físicas.
¿Cómo se aplica la retención?
La retención de IVA aplica en tres casos principales:
1. Servicios personales independientes: honorarios de médicos, abogados, contadores, consultores y cualquier profesionista que factura sin relación laboral.
2. Arrendamiento de bienes inmuebles: cuando una persona física renta una oficina, bodega o local comercial a una empresa.
3. Comisiones y mediaciones: cuando una persona física actúa como agente o intermediario y cobra una comisión por sus servicios.
En todos estos casos, el contratante retiene una parte del IVA trasladado y solo paga el resto al prestador. Veamos cómo se calcula en cada situación con ejemplos numéricos.
Cómo calcular el IVA retenido: tasas aplicables
La Ley del IVA establece dos tasas de retención según el tipo de servicio:
- 6% sobre el subtotal — para honorarios profesionales, servicios de comisión, autotransporte y la mayoría de servicios prestados por personas físicas.
- 4% sobre el valor de la renta — exclusivamente para arrendamiento de bienes inmuebles cuando el arrendador es persona física.
Ejemplo 1 — Honorarios de contador independiente: Subtotal $15,000 + IVA 16% ($2,400) = Total $17,400. Retención 6%: $15,000 x 6% = $900. Pagas $16,500 al contador y enteras $900 al SAT.
Ejemplo 2 — Servicio de limpieza (persona física): Subtotal $8,000 + IVA ($1,280) = $9,280. Retención 6%: $8,000 x 6% = $480. Pago al prestador: $8,800.
Ejemplo 3 — Arrendamiento de bodega a persona física: Renta $25,000 + IVA ($4,000) = $29,000. Retención 4%: $25,000 x 4% = $1,000. Pago al arrendador: $28,000.
Importante: la retención se calcula siempre sobre el subtotal del servicio, nunca sobre el IVA.
Supongamos que has contratado los servicios de una empresa para realizar la limpieza de tus áreas de trabajo, en este caso deberás retener el 6% del pago del servicio contratado.
¿Para qué sirve el registro contable del IVA retenido?
El IVA retenido genera dos movimientos contables simultáneos en la misma transacción:
Para quien retiene (el contratante): el IVA retenido se registra como un pasivo (IVA retenido por pagar) porque esa cantidad debe enterarse al SAT. Al presentar tu declaración mensual, ese pasivo se cancela con el pago al fisco.
Para quien sufre la retención (el prestador): el IVA retenido queda como un saldo a favor o crédito fiscal. El prestador puede usarlo para compensar contra su propio IVA a cargo del período, o solicitar su devolución al SAT si el saldo a favor es consistente.
Llevar bien este registro es clave para evitar diferencias en tu declaración anual y para acreditar correctamente los impuestos que te corresponden.
Siempre se debe tener en cuenta que el este pago de IVA es responsabilidad de la empresa que se está recibiendo un servicio que ha sido sub contratado o que le proporciona un profesional.
¿Cómo facturarlo?
Para reflejar el IVA retenido correctamente en tu CFDI 4.0, sigue estos pasos. Primero debes ingresar a la plataforma de facturación de tu preferencia, después en el área de factura debes seleccionar a tu cliente, hecho esto ahora debes elegir el tipo de comprobante y la forma de pago.
Ya que has marcado todas las opciones, selecciona el producto y agrega primero el IVA trasladado al 16%, y después la retención de IVA (6% para servicios o 4% para arrendamiento) en el campo de Retenciones. Verifica que el total refleje el descuento correcto y timbra tu factura. El CFDI quedará con ambos nodos: IVA trasladado e IVA retenido, que es exactamente lo que el SAT necesita para cruzar la información entre prestador y contratante.
El IVA retenido se reporta en la Declaración Mensual de IVA. El proceso es el siguiente: Fecha límite: las declaraciones mensuales de IVA deben presentarse a más tardar el día 17 del mes siguiente. Presentar fuera de tiempo genera recargos y multas.
¿El prestador puede reclamar el IVA retenido? ¿Se aplica retención de IVA cuando el prestador es persona moral? ¿Qué pasa si el prestador no quiere que le retenga? ¿El IVA retenido es igual a la retención de ISR? ¿Dónde verifico que mi CFDI con retención es válido?Cómo declarar el IVA retenido ante el SAT
Errores comunes que debes evitar
Preguntas frecuentes
Sí. El prestador puede acreditar el IVA retenido contra su propio IVA por pagar. Si en el período tiene más IVA retenido que IVA a cargo, genera saldo a favor que puede compensar o solicitar en devolución.
En general, no. La retención aplica principalmente cuando el prestador es persona física. Cuando una empresa contrata a otra empresa, no hay obligación de retener IVA, salvo casos específicos de outsourcing regulados por disposiciones adicionales.
No es una decisión del prestador. La retención de IVA es una obligación legal del contratante. El prestador no puede negarse a que le retenga quien lo contrata.
No. Son impuestos distintos. El IVA retenido va a cuenta del IVA, mientras que la retención de ISR corresponde al Impuesto Sobre la Renta. En muchas facturas de honorarios aparecen ambas retenciones: 6% de IVA y 10% de ISR.
Puedes usar el servicio de verificación de CFDI del SAT para confirmar que el comprobante está timbrado correctamente y que los nodos de retención están registrados.
¿Cómo calcular el IVA que se va a retener?
Para obtener la cantidad IVA a retener se debe considerar lo siguiente:
La cantidad por retención corresponde a dos terceras partes del impuesto que sea trasladado y que este haya sido pagado. Esto aplica cuando el IVA sea trasladado por las personas físicas por las operaciones siguientes:
- Por prestaciones de servicios personales independientes.
- Por prestación de servicios por comisión.
- Por otorgamiento del uso o goce temporal de bienes (por ejemplo rentas).
En este último caso se debe hacerse por el 4% del valor del servicio contrato, la cantidad final por IVA retenido dependerá de la cantidad que se haya acordado en el contrato.
Conclusión.
El IVA retenido es un mecanismo clave del SAT para asegurar la recaudación del impuesto desde el origen de la transacción. Si contratas servicios de personas físicas —honorarios, limpieza, arrendamiento— tienes la obligación de retener el 6% (o 4% para inmuebles) y enterarlo al SAT antes del día 17 del mes siguiente. Los puntos clave: calcula siempre sobre el subtotal, incluye la retención en el CFDI y declárala en tu declaración mensual.
Es importante que tengas en orden tu registro contable de IVA Retenido para presentarlo en tu declaración de impuestos.
Si quieres conocer más sobre el IVA aquí te dejo estos artículos: