México paga cada vez menos en efectivo, pero guarda cada vez más: el efectivo en circulación creció 7.5% en 2025 mientras su uso en compras chicas cayó casi 5 puntos en tres años.
Cifras clave del uso de efectivo en México.
- 3.54 billones de pesos en billetes y monedas en circulación al cierre de 2025 (Banxico).
- 85.2% de los adultos paga en efectivo sus compras de hasta 500 pesos; en 2021 era 90.1% (INEGI-CNBV, ENIF 2024).
- 91% de los adultos urbanos usa efectivo en sus gastos diarios; solo 3% paga habitualmente por transferencia (Banxico, 2024).
- 35% del valor de las transacciones en México se pagó en efectivo en 2024, la proporción más alta de América Latina (Worldpay).
- 76.5% de los adultos tiene algún producto financiero formal: 1 de cada 4 no tiene ninguno (ENIF 2024).
- 7,300 millones de transferencias SPEI en 2025, 36.8% más que en 2024 (Banxico).
- 56.2% de las personas ocupadas trabaja en la informalidad (INEGI, ENOE, julio 2026).
- ≈72% del efectivo en circulación está en billetes de 500 pesos (cálculo propio con datos de Banxico).
¿Cuánto efectivo circula en México?
Al cierre de 2025 circulaban 3 billones 539 mil 750 millones de pesos en billetes y monedas, según el Banco de México. La cifra casi se duplicó en cinco años: a mediados de 2020 era de 1.9 billones.
| Fecha | Billetes y monedas en circulación (millones de pesos) | Fuente |
|---|---|---|
| 26 dic 2025 | 3,539,750 | Banxico vía El Imparcial |
| 27 dic 2024 | 3,293,980 | Boletín semanal Banxico |
| 24 nov 2023 | 2,770,863 | Boletín semanal Banxico |
| 6 ago 2021 | 2,173,547 | Boletín semanal Banxico |
| 24 jul 2020 | 1,908,642 | Boletín semanal Banxico |
- La demanda de efectivo crece 7.3% anual y el saldo en circulación (3.4 billones en marzo de 2026) supera lo recaudado por ISR en 2025 (El Imparcial con datos de Banxico).
- Diciembre dispara el efectivo: solo en la semana al 26 de diciembre de 2025 la demanda subió 36,388 millones de pesos.
- La pandemia aceleró la acumulación: en los años de la emergencia sanitaria, la circulación creció entre 11.8% y 25% anual, según la Casa de Moneda (Vanguardia).
- El billete de 500 pesos domina: a febrero de 2026 había 4,886 millones de piezas en circulación; la moneda más común es la de 1 peso, con 12,423 millones (N+ con datos de Banxico).
- Falsificación: en el primer semestre de 2026 Banxico recibió 122,784 billetes falsos; 62,052 fueron de 500 pesos (El CEO).
Nota editorial: antes de publicar, reemplazar las fuentes secundarias por el boletín semanal de Banxico de cada fecha (banxico.org.mx → Estado de cuenta semanal) y verificar la serie de piezas por denominación en el Sistema de Información Económica.
¿Qué tanto pagan los mexicanos en efectivo?
En 2024, 85.2% de los adultos usaba el efectivo como medio de pago más frecuente en compras de hasta 500 pesos, contra 90.1% en 2021 (ENIF 2024). En compras mayores a 500 pesos, cerca de 73 de cada 100 adultos también pagan en efectivo.
| Medio de pago más frecuente, compras ≤ 500 pesos | 2021 | 2024 | Cambio (puntos) |
|---|---|---|---|
| Efectivo | 90.1% | 85.2% | −4.9 |
| Tarjeta de crédito o débito | 7.4% | 10.4% | +3.0 |
| Transferencia o app de celular | 1.6% | 4.4% | +2.8 |
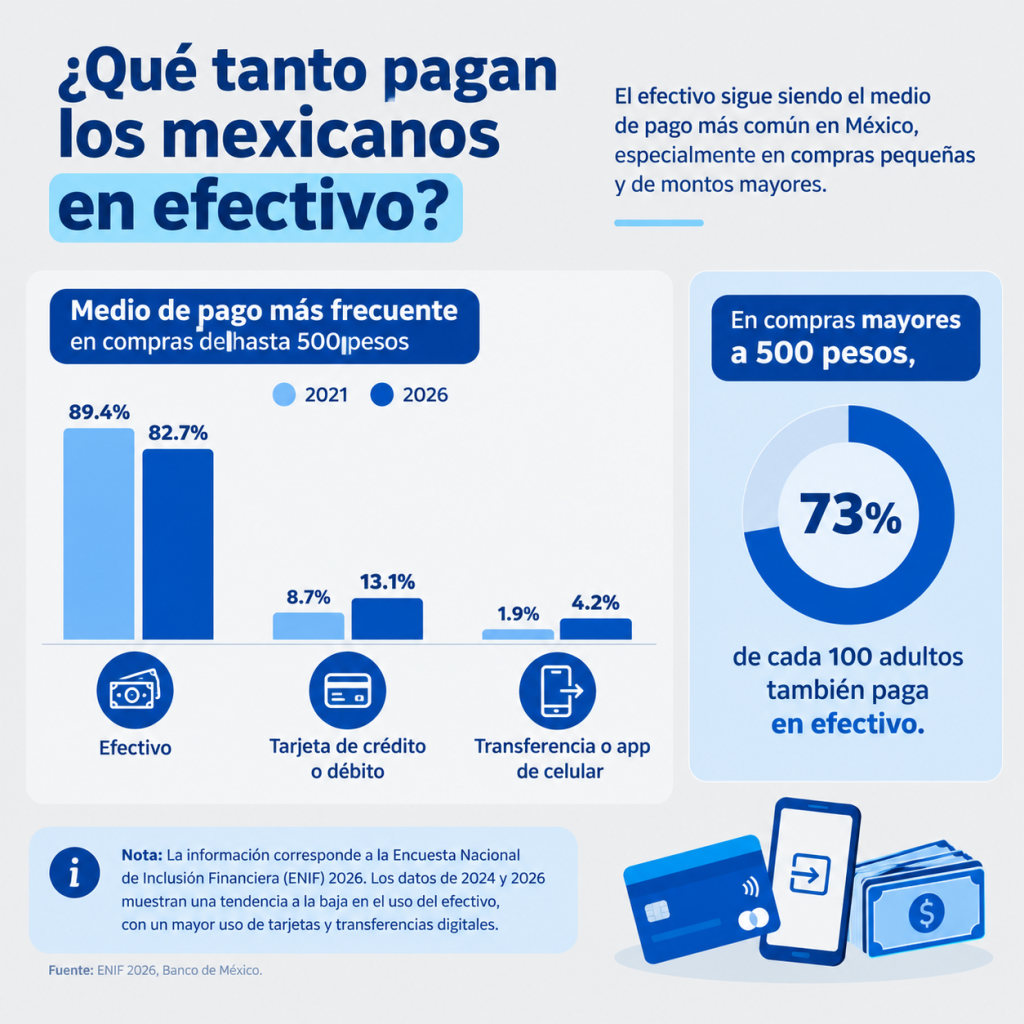
Fuente: INEGI-CNBV, ENIF 2021 y 2024, población de 18 a 70 años, vía El CEO. El comunicado oficial del INEGI confirma que el mayor avance fue en transferencias para compras de más de 500 pesos: +4.8 puntos frente a 2021.
- 91% de los adultos urbanos usa efectivo en sus gastos diarios; solo 3% paga habitualmente por transferencia o SPEI (Banxico, Estudio Cuantitativo y Cualitativo sobre Efectivo 2024; población de 51.4 millones de adultos en localidades de 50 mil habitantes o más) (El Financiero).
- En personas, eso equivale a 46.6 millones que usan efectivo a diario y 1.4 millones que pagan con transferencia, según el mismo análisis.
- 32% guarda dinero fuera de bancos, principalmente para emergencias (Banxico, estudio 2024, vía Xataka).
- El efectivo fue 35% del valor transaccionado en México en 2024, la proporción más alta de América Latina; Worldpay proyecta 31% para 2030 (Global Payments Report 2025, vía IDC Online).
- Comercio electrónico pagado en efectivo: los vouchers para pagar en tiendas como Oxxo o 7-Eleven fueron 7% del comercio electrónico en 2024 (misma fuente).
Nota editorial: el Cuadro 1 del comunicado del INEGI trae la tabla completa (incluye compras mayores a 500 pesos). Copiar las cifras directamente del cuadro antes de publicar.
¿Cuántos adultos tienen cuenta o tarjeta en México?
En 2024, 63.0% de los adultos de 18 a 70 años tenía al menos una cuenta de ahorro formal y 76.5% tenía algún producto financiero (cuenta, crédito, seguro o afore). Es decir, 1 de cada 4 adultos no tiene ningún producto financiero formal.
| Indicador (población de 18 a 70 años) | 2015 | 2018 | 2021 | 2024 |
|---|---|---|---|---|
| Al menos un producto financiero | 68.4% | 68.3% | 67.8% | 76.5% |
| Mujeres con algún producto | 65.4% | 65.2% | 61.9% | 72.8% |
| Hombres con algún producto | 71.7% | 71.8% | 74.3% | 80.9% |
Fuente: INEGI, comunicado de prensa 49/25, ENIF 2024.
- Cuenta de ahorro formal: 63.0% en 2024, 18.9 puntos más que en 2015 (mujeres 58.6%, hombres 68.0%).
- Crédito formal: 37.3%. Seguro: 22.9%. Afore: 42.2%, sin cambio en los últimos años.
- Cuentas para recibir apoyos de gobierno: pasaron de 6.5% a 11.6% de la población entre 2021 y 2024. Las cuentas de nómina o pensión subieron de 32.2% a 36.2%.
- Cuentas abiertas por internet o apps no bancarias: de 2.7% a 10.3%, el mayor salto relativo del periodo.
- Tarjeta de débito o crédito: la proporción de personas con una cuenta ligada a una tarjeta subió de 55.3% en 2018 a 68.2% en 2024 (BBVA Research con datos de la ENIF).
- Brechas: solo 58.2% de los hablantes de lengua indígena y 65.5% de quienes viven en localidades de menos de 15 mil habitantes tiene algún producto financiero.
- Canales: 77.6% usó algún canal financiero en el último año y el cajero automático es el más usado (79.2%, base por confirmar en el reporte del INEGI); 69.1% de quienes tienen cuenta usa la app del celular para consultarla o moverla (54.3% en 2021).
¿Cuánto crecen los pagos digitales en México?
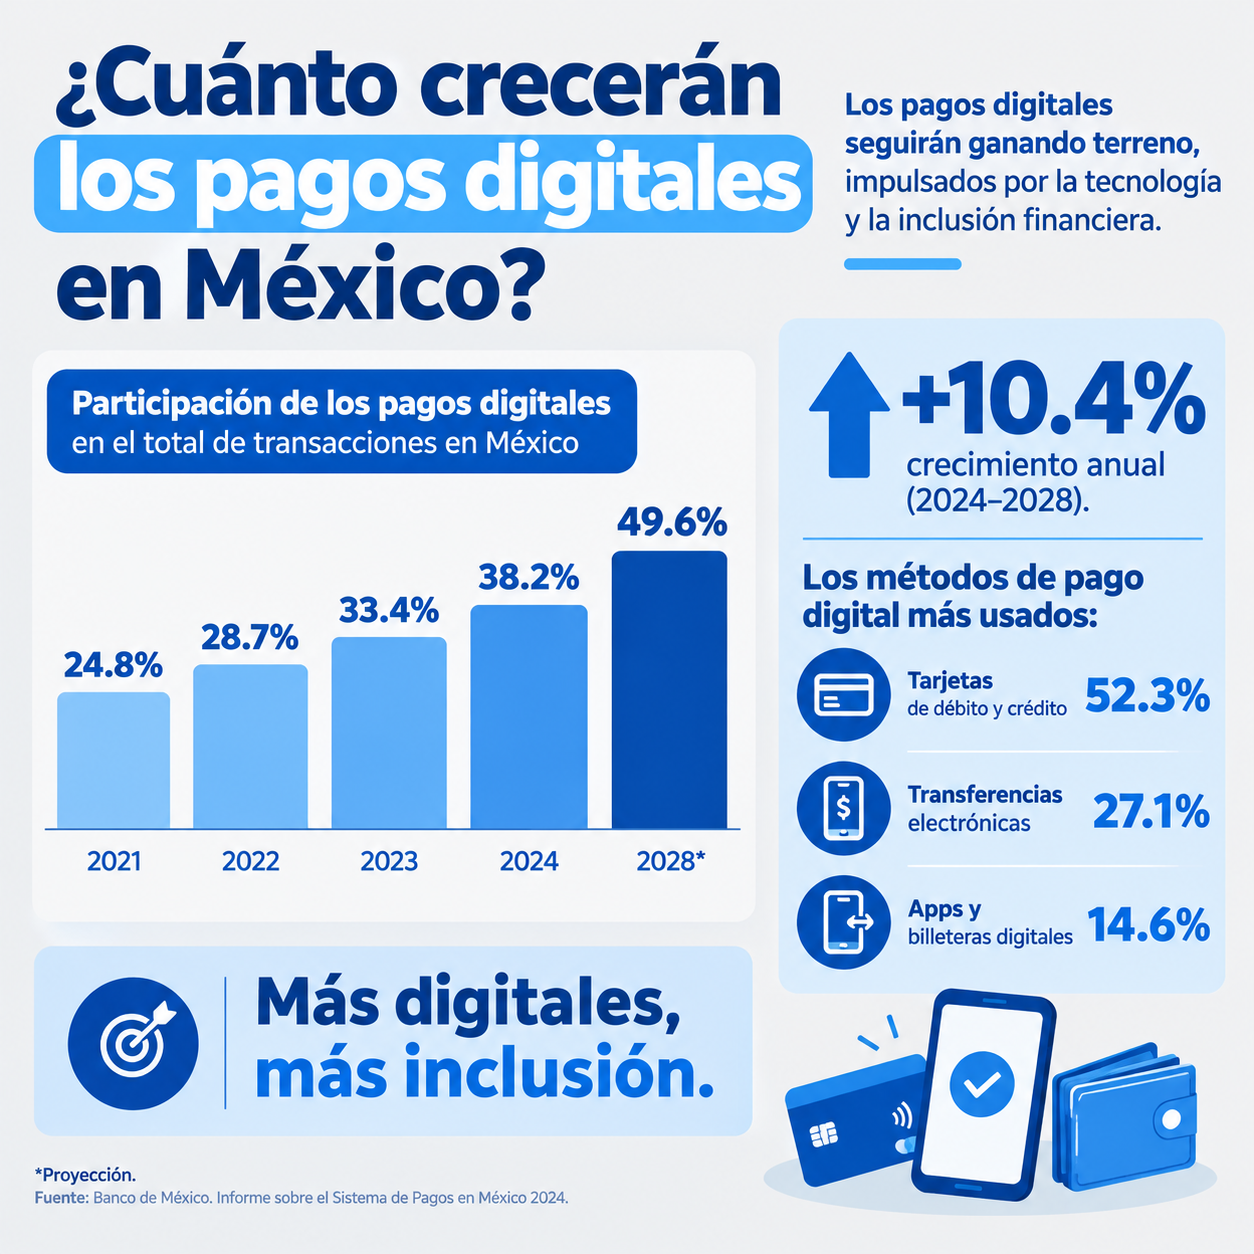
En 2025 se hicieron más de 7,300 millones de transferencias por SPEI, 36.8% más que en 2024, según cifras que la gobernadora de Banxico presentó ante el Senado.
Banxico proyecta que en 2026 las operaciones SPEI superen por primera vez a los pagos con tarjeta.
| Indicador | Dato | Año | Fuente |
|---|---|---|---|
| Transferencias SPEI | 175 millones | 2014 | El Imparcial con datos de Banxico |
| Transferencias SPEI | 5,342 millones | 2024 | El Imparcial |
| Transferencias SPEI | Más de 7,300 millones | 2025 | Marketing4eCommerce |
| Transacciones con tarjeta de crédito y débito | Más de 22,500 millones | 2025 | El Imparcial |
| Terminales punto de venta (TPV) | 6,544,828 | 2024 | CNBV, Panorama Anual de Inclusión Financiera 2025, vía DPL News |
| TPV por cada 10,000 adultos | 607 (Brasil: 1,390) | 2024 | Misma fuente |
- El SPEI se volvió de bajo monto: 94% de las transferencias de 2025 fueron de bajo valor; en 2014 la proporción era 62%.
- Récord diario: 27.1 millones de operaciones el 15 de noviembre de 2024, inicio de El Buen Fin.
- Los agregadores dominan las terminales: 70% de las TPV (4,584,696) son de agregadores como Clip o Mercado Pago; la banca tiene 21.3%. El total creció 6% entre 2023 y 2024.
- Tarjetas sin uso: al segundo trimestre de 2025 había 46.9 millones de tarjetas de crédito vigentes, pero menos de la mitad (23.1 millones) se usó en el periodo (DPL News).
- Pymes sin tarjeta: la Secretaría de Economía estima 3.2 millones de pymes que no aceptan pagos con tarjeta (misma fuente).
- CoDi y DiMo, adopción baja: 38.0% de los adultos conocía CoDi en 2024 y solo 12.8% de ellos lo usó; 18.5% conocía DiMo y 6.8% de ellos lo usó (INEGI, ENIF 2024).
Nota editorial: el monto anual movido por SPEI varía mucho entre fuentes privadas (STP vs. Bitso). No publicarlo hasta tomarlo de los indicadores de Banxico.
¿Por qué se sigue usando efectivo en México?
La razón más citada por las personas es la practicidad (52%), según el estudio de Banxico de 2024. La razón estructural es la informalidad: en julio de 2026, 56.2% de las personas ocupadas trabajaba en la informalidad, donde el efectivo es el medio de pago normal.
| Razón para usar efectivo en gastos diarios | % de quienes lo usan |
|---|---|
| Es práctico | 52% |
| Es la única forma de pago con la que cuentan | 16% |
| Lo perciben más seguro | 13% |
Fuente: Banxico, Estudio Cuantitativo y Cualitativo sobre Efectivo 2024, vía Xataka.
- Informalidad laboral: 56.2% en julio de 2026, 34.1 millones de personas; es su nivel más alto desde diciembre de 2021 (UnoTV con datos de la ENOE del INEGI). De ellas, 18.9 millones trabajan en el sector informal.
- Casi sin cambio en dos décadas: la tasa bajó solo 4.5 puntos en 21 años, de 59.3% a inicios de 2005 a 54.8% en el primer trimestre de 2026; la meta oficial es 48.9% en 2030 (México, ¿cómo vamos?, vía Swissinfo/EFE).
- Sectores más informales: agricultura y pesca (84.6%), otros servicios (83%), construcción (81.5%), restaurantes y hospedaje (71.2%), misma fuente.
- Otros factores señalados por el BID: temor a la fiscalización o a fraudes, desconfianza en la tecnología o el sector financiero y desconocimiento de las herramientas, según el resumen del IMCO.
- Brecha geográfica: en localidades de menos de 15 mil habitantes solo 65.5% de los adultos tiene algún producto financiero, frente a 76.5% nacional (ENIF 2024).
¿Qué cambia en gasolineras y casetas?
La Ley de Economía Digital para Pagos Digitales y Electrónicos no prohíbe el efectivo: faculta a las autoridades a fijar plazos para que cada sector estratégico pase gradualmente a pagos digitales, y gasolineras y casetas son los primeros señalados.
La Comisión de Hacienda de la Cámara de Diputados la aprobó el 1 de octubre de 2026, con 24 votos a favor y 4 en contra.
| Fecha | Hecho | Fuente |
|---|---|---|
| Jun 2025 | Capufe anuncia la campaña #CeroEfectivo: menos carriles con efectivo y TAG como pago principal en sus 32 plazas de cobro | Por Esto |
| 27 abr 2026 | Acuerdo Gobierno-ABM-ASEVAL: cuota de intercambio de 0% en pagos con tarjeta en gasolineras y reducción de 1.10 pesos por operación con vales, del 1 de mayo al 31 de octubre de 2026 | SDP Noticias, N+ |
| 10 sep 2026 | El Ejecutivo envía la iniciativa con el Paquete Económico 2027 | Noticias Gobierno |
| 1 oct 2026 | Comisión de Hacienda aprueba el dictamen (24 a favor, 4 en contra) | Ecosistema Startup, El CEO |
| Pendiente | Votación en el Pleno, Senado, publicación en el DOF y disposiciones por sector | Por confirmar |
- Transición por sector: el artículo 14 prevé plazos para pasar «gradualmente» de efectivo a pagos digitales en cada sector estratégico o actividad vulnerable.
- Excepción: si una contingencia impide recibir pagos digitales se podrá cobrar en efectivo o cheque, pero no de forma «permanente o recurrente» (Zeta Tijuana).
- Identidad digital: la CURP Digital y el Expediente Digital Ciudadano serán mecanismos válidos para contratar servicios financieros (misma fuente).
- Fiscalización: la ley da al SAT más herramientas para fiscalizar información de los contribuyentes (El CEO).
- Tiempo en caseta: pagar en efectivo puede tomar hasta 10 minutos con afluencia; con TAG, unos 15 segundos, según Capufe (Zeta Tijuana).
¿Qué significa para tus facturas?
Para efectos fiscales el cambio ya existía en parte: la Ley del ISR solo permite deducir el combustible si se paga con tarjeta, transferencia, cheque nominativo o monedero electrónico, aunque el monto sea menor a 2,000 pesos (art. 27, fr. III). En el CFDI, la forma de pago 01 (Efectivo) en una factura de gasolina implica que no es deducible.
Nota editorial: dato abierto. No se encontró una cifra oficial de qué porcentaje de las ventas en gasolineras o casetas se paga hoy en efectivo; la más cercana es de 2019 (TAG = 21% del cobro de Capufe). Si Onexpo, Amegas o Capufe la publican, es el dato más valioso para esta sección. Verificar también el texto vigente del art. 27, fr. III LISR con un contador antes de publicar.
Nuestro análisis
Estas cifras no aparecen en las fuentes originales: las calculamos combinando datos citados arriba. Cada una muestra su fórmula y sus límites.
| Cifra calculada | Resultado | Cálculo | Límite |
|---|---|---|---|
| Crecimiento del efectivo en circulación, jul 2020 a dic 2025 | +85% (≈12% anual compuesto) | 3,539,750 ÷ 1,908,642 = 1.85; en 5.4 años | Diciembre es el pico estacional; comparar diciembre contra julio exagera un poco la tasa |
| Crecimiento del efectivo, dic 2024 a dic 2025 | +7.5% | 3,539,750 ÷ 3,293,980 − 1 | Fechas casi iguales (27 vs 26 dic), comparación limpia |
| Valor de los billetes de 500 pesos | ≈2.44 billones, ≈72% del efectivo en circulación | 4,886 millones de piezas × 500 ÷ 3.4 billones | Piezas a febrero y saldo a marzo de 2026 |
| Efectivo en circulación por persona ocupada | ≈58,300 pesos | 3.54 billones ÷ 60.7 millones de ocupados (34.1 millones ÷ 0.562) | Incluye efectivo en bancos y comercios; mezcla dic 2025 con jul 2026 |
| Usuarios de efectivo por cada usuario de transferencias, gasto diario | 33 a 1 | 46.6 millones ÷ 1.4 millones | Solo localidades de 50 mil habitantes o más |
| Ritmo de caída del efectivo en compras ≤ 500 pesos | −1.6 puntos por año | (90.1 − 85.2) ÷ 3 años | Extrapolar linealmente: a ese ritmo bajaría de 50% hasta alrededor de 2046 |
| Crecimiento del SPEI, 2014 a 2025 | ×42 | 7,300 millones ÷ 175 millones | Incluye pagos entre personas, no solo compras |
| Tarjetas de crédito vigentes que sí se usaron | 49% | 23.1 millones ÷ 46.9 millones | Un trimestre (2T 2025) |
Lectura: el efectivo crece en saldo (+7.5% en 2025) mientras pierde participación en pagos chicos (−1.6 puntos por año). La explicación más probable, inferida y no comprobada, es que el efectivo se usa cada vez más como reserva y en la economía informal, y menos para pagar en comercios formales.
Nota editorial: las fuentes no coinciden en cómo se compara SPEI con tarjetas. Hay más de 22,500 millones de transacciones con tarjeta en 2025 contra 7,300 millones de SPEI, pero Banxico proyecta que SPEI supere a las tarjetas en 2026. Probablemente miden universos distintos (por ejemplo, solo pagos en terminal). No publicar una comparación directa hasta revisar la definición en los indicadores de Banxico.
Metodología
Reunimos cifras publicadas por instituciones oficiales (Banxico, INEGI, CNBV, Capufe) y, cuando el documento original no estaba disponible en línea, por medios que las citan expresamente.
Priorizamos datos de 2024 a 2026; las cifras más antiguas se usan solo como punto de comparación. Las cifras de la sección «Nuestro análisis» son cálculos propios y muestran su fórmula.
Cómo citar esta página
cfdi.org.mx (2026). Uso de efectivo en México: cifras 2026. Recuperado de https://cfdi.org.mx/[URL-FINAL]